Un acuerdo publicado en el Diario Oficial de la Federación establece nuevas condiciones temporales para la Continuación Voluntaria en el Régimen Obligatorio del Seguro Social. Quienes ya están inscritos conservarán sus condiciones hasta que termine el periodo contratado, pero las nuevas incorporaciones y las renovaciones estarán sujetas a reglas distintas.
Las personas que utilizan la llamada Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS) deberán prestar atención a los cambios publicados el 21 de octubre de 2026 en el Diario Oficial de la Federación (DOF). El acuerdo establece medidas temporales para este esquema, utilizado por trabajadores que desean continuar cotizando después de causar baja de un empleo formal y conservar sus derechos pensionarios.
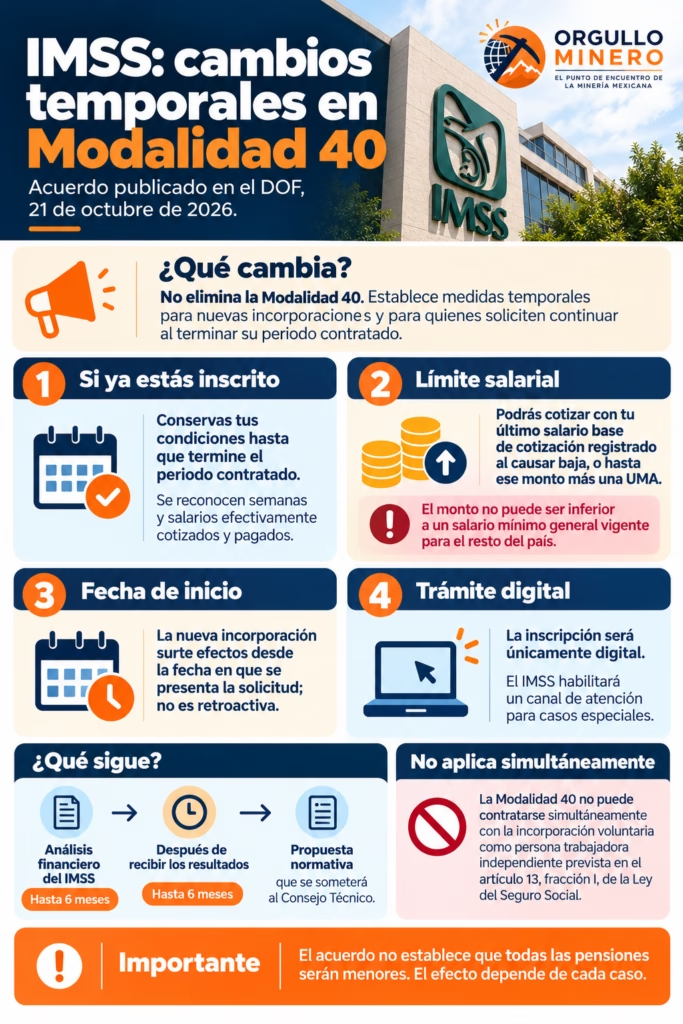
La disposición, identificada como ACDO.AS2.HCT.101026/302.P.DG, no elimina la Modalidad 40 ni cancela automáticamente los aseguramientos vigentes. Sin embargo, establece nuevas condiciones para quienes terminen su periodo contratado y deseen continuar, así como para las personas que busquen incorporarse a esta modalidad.
El Instituto también deberá evaluar el impacto financiero del esquema y preparar una propuesta de posibles modificaciones normativas.
¿Qué es la Modalidad 40 y para qué sirve?
La Continuación Voluntaria en el Régimen Obligatorio, conocida popularmente como Modalidad 40, permite que determinadas personas que dejaron de cotizar mediante un empleo formal continúen realizando aportaciones al IMSS por cuenta propia.
Este mecanismo es especialmente conocido entre quienes pertenecen al régimen pensionario de la Ley del Seguro Social de 1973, pues continuar cotizando puede influir en el cálculo de su pensión, dependiendo de factores como las semanas acumuladas, el salario de cotización y la edad al momento del retiro.
Por ello, las nuevas disposiciones son relevantes para quienes utilizan esta modalidad como parte de su estrategia de preparación para la jubilación.
¿Qué cambia con el nuevo acuerdo?
El documento establece cinco puntos principales que conviene entender.
1. Quienes ya están inscritos conservarán sus condiciones actuales
Las personas que se encuentren inscritas en la Modalidad 40 cuando entre en vigor el acuerdo podrán permanecer bajo las condiciones actuales hasta que concluya el periodo que tengan contratado.
Además, el IMSS reconoce que las semanas y los salarios efectivamente cotizados y pagados conservarán sus efectos para el cálculo de los futuros derechos pensionarios.
Esto significa que el acuerdo no cancela de manera automática los periodos ya contratados ni borra las cotizaciones reconocidas.
No obstante, cuando concluya el periodo contratado, quienes quieran continuar deberán sujetarse a las condiciones previstas en la medida temporal.
2. El salario para nuevas incorporaciones tendrá un límite relacionado con el último registrado
Este es uno de los puntos más importantes del acuerdo.
Las personas que soliciten incorporarse a la modalidad podrán hacerlo tomando como referencia el último salario base de cotización que tenían registrado al causar baja del régimen obligatorio, con la posibilidad de cotizar hasta el importe de ese salario más una Unidad de Medida y Actualización (UMA).
El monto no podrá ser inferior a un salario mínimo general vigente para el resto del país.
En términos sencillos, la disposición limita la posibilidad de elegir libremente un salario de cotización superior al que se tenía registrado al dejar el empleo formal.
Esto puede cambiar los planes de quienes buscaban ingresar a la Modalidad 40 con un salario considerablemente más alto para mejorar el cálculo de su pensión. El efecto concreto dependerá de su historial laboral y de las condiciones aplicables a cada caso.
3. Las nuevas incorporaciones comenzarán desde la fecha de solicitud
El acuerdo señala que los nuevos aseguramientos se realizarán exclusivamente a partir de la fecha en que la persona presente su solicitud ante el IMSS.
Esto significa que no se contempla el inicio retroactivo de un nuevo aseguramiento bajo estas condiciones.
Por ello, quienes estén considerando incorporarse deberán revisar su situación y los requisitos aplicables antes de realizar el trámite.
4. Los trámites deberán realizarse por medios digitales
El IMSS deberá ajustar sus procesos y sistemas para que la inscripción a la Continuación Voluntaria se realice exclusivamente mediante mecanismos digitales que permitan verificar y dar seguimiento a los registros.
También deberá diseñar un canal de atención para revisar casos especiales relacionados con la aplicación del acuerdo.
La disposición establece esta orientación hacia los trámites digitales, aunque el documento no detalla por sí mismo todas las características operativas del procedimiento ni la fecha en que cada ajuste tecnológico quedará disponible.
5. El IMSS analizará la viabilidad financiera de la modalidad
El Consejo Técnico instruyó a la Dirección de Finanzas para que, en un plazo máximo de seis meses a partir de la emisión del acuerdo, analice el efecto de la Continuación Voluntaria en la situación financiera del Instituto.
Una vez recibido ese análisis, la Dirección Jurídica contará con un plazo de hasta seis meses para coordinar una propuesta de modificación de las disposiciones correspondientes y presentarla al Consejo Técnico.
El objetivo declarado es que la modalidad sea viable en el mediano y largo plazo.
Las medidas actuales son temporales. El propio acuerdo establece que el Consejo Técnico deberá determinar si continúan una vez que conozca los resultados del análisis financiero.
¿A quiénes afectan estos cambios?
Las implicaciones dependen de la situación de cada persona.
- Personas actualmente inscritas: conservan las condiciones vigentes hasta que termine el periodo contratado, y sus cotizaciones efectivamente pagadas mantienen sus efectos pensionarios.
- Personas cuyo periodo contratado está por terminar: si desean continuar, deberán considerar las nuevas condiciones establecidas por el acuerdo.
- Personas que todavía no se han inscrito: deberán tomar en cuenta el límite relacionado con su último salario base de cotización, el inicio del aseguramiento desde la fecha de solicitud y los requisitos de inscripción digital.
- Personas que buscan mejorar su futura pensión: necesitan evaluar cómo las nuevas condiciones podrían afectar su estrategia, considerando su régimen pensionario, semanas cotizadas, historial salarial y tiempo restante antes del retiro.
Es importante señalar que el acuerdo no establece que todas las personas recibirán una pensión menor. El resultado depende de cada historial y de las reglas que correspondan a su régimen pensionario.
¿Existe una alternativa para continuar con seguridad social?
El documento señala que las personas pueden considerar la incorporación voluntaria al régimen obligatorio del IMSS como personas trabajadoras independientes, conforme a las disposiciones aplicables.
Sin embargo, esta alternativa no debe confundirse con la Modalidad 40: el propio acuerdo aclara que la incorporación como persona trabajadora independiente contempla prestaciones vinculadas con el Seguro de Enfermedades y Maternidad, mientras que la Continuación Voluntaria tiene una finalidad distinta.
Por ello, antes de elegir una modalidad, conviene revisar qué prestaciones ofrece cada esquema y cuáles son sus efectos para la situación particular de la persona interesada.
¿Qué deben hacer quienes planean pensionarse?
Ante estas modificaciones, lo recomendable es evitar decisiones precipitadas y revisar el caso individual antes de contratar, renovar o modificar una estrategia de cotización.
Entre los aspectos que conviene verificar se encuentran:
- El régimen pensionario al que pertenece la persona.
- Las semanas cotizadas reconocidas por el IMSS.
- El último salario base de cotización registrado.
- El periodo contratado y la fecha en que concluye, si ya está inscrita en Modalidad 40.
- El efecto que tendría el nuevo límite salarial en el cálculo de la pensión.
- Las alternativas de aseguramiento disponibles según su situación.
En casos complejos, es recomendable solicitar orientación directamente al IMSS o consultar a un especialista en seguridad social y pensiones.
Un cambio temporal que abre una nueva etapa para la Modalidad 40
El acuerdo publicado el 21 de octubre de 2026 no elimina la Modalidad 40, pero sí modifica las condiciones bajo las cuales podrán incorporarse o continuar algunas personas. La protección para quienes ya están inscritos se mantiene hasta el final del periodo contratado, mientras que las nuevas solicitudes y las continuaciones posteriores deberán ajustarse a las reglas temporales.
El análisis financiero ordenado por el IMSS y la propuesta normativa que deberá elaborarse posteriormente serán determinantes para conocer si estas medidas se mantienen o si se plantean cambios adicionales.
Para miles de trabajadores que preparan su retiro, la principal recomendación es informarse a partir del texto oficial, revisar su historial de cotización y evaluar las consecuencias de cada alternativa antes de tomar decisiones que puedan afectar sus derechos pensionarios.
Fuente: Diario Oficial de la Federación, acuerdo ACDO.AS2.HCT.101026/302.P.DG, publicado el 21 de octubre de 2026. Consultar el documento oficial.